グローバル経済の激しい変動を背景に、企業は戦略的な岐路に立たされています。一方では外部ショックに対するレジリエンス(回復力)を維持する切迫した必要性があり、もう一方では人工知能(AI)競争で後れを取らないようイノベーションを推進する圧力があるのです。
本記事では、この戦略的な緊張関係、2026年のAIトレンドレポート、AI導入の現状、そして組織がAI駆動型組織へと変貌するためのロードマップについて、深く掘り下げていきます。
2026年AIトレンドレポート:30年ぶりの最強IT投資波
1996年以来、世界は現在のような規模の情報技術(IT)投資の波を目にしていません。この急増は、従来のデジタル化の結果であるだけでなく、グローバル規模でのAIインフラ整備に向けた準備でもあります。
2026年AIトレンドレポートによると、2027年までにAIインフラへの支出は、総額5兆米ドルのIT市場の14.9%を占める見込みです。振り返れば、1990年代のニューエコノミー、ドットコム危機、データアナリティクス時代、クラウドとモバイルの台頭、そしてCOVID-19後の回復期など、多くのフェーズを経てきました。
現在、私たちは「AIインフラ波」の頂点にいます。テクノロジーはもはや単なる支援ツールではなく、すべてのビジネス活動の背骨となっています。
リーダーにとっての戦略的緊張:安定か、ブレークスルーか?
今日のCEOたちは、厳しい現実と向き合っています。一方では、インフレ、関税、サプライチェーンの混乱、規制の強化、地政学的対立、人材不足、景気後退リスクなど、ビジネスの安定性を脅かす多様な圧力に対処しなければなりません。2026年AIトレンドレポートによると、経営者の56%が、地政学的不安定性を最大のテクノロジー関連の脅威と認識しています。
他方、CEOのほぼ全員が、今後3〜5年以内にAIがビジネスモデルを完全に再構築する機会をもたらすと信じています。これにより戦略的な緊張が生まれます。企業は、リスクから身を守る一方で、新しい運営モデル、パートナーエコシステム、顧客エンゲージメントの新たな方法に積極投資するにはどうすればよいのでしょうか?
2026年の予算戦略:安定を優先し、ブレークスルーの勢いを作る
2026年の予算優先事項に関する調査データは、大規模なAI導入の基盤を築くため、リスク管理と運営の安定性への明確なシフトを示しています:
サイバーセキュリティ、レジリエンス、コンプライアンス(42%): デジタル脅威がますます複雑化する中、これが最優先事項となっています。
AIイニシアチブとプロジェクト(41%): サイバーセキュリティに次いで、AIへの投資は依然として主要な優先事項です。
ITインフラと運用の最適化(39%): AIを効果的に運用するには、基盤となるシステムがスムーズに動作する必要があります。
データセンターとクラウドの災害復旧(37%): データの継続性を確保します。
アプリケーション開発とデプロイメントプラットフォーム(35%):革新的なアイデアを現実のものにするために必要なツールを構築します。
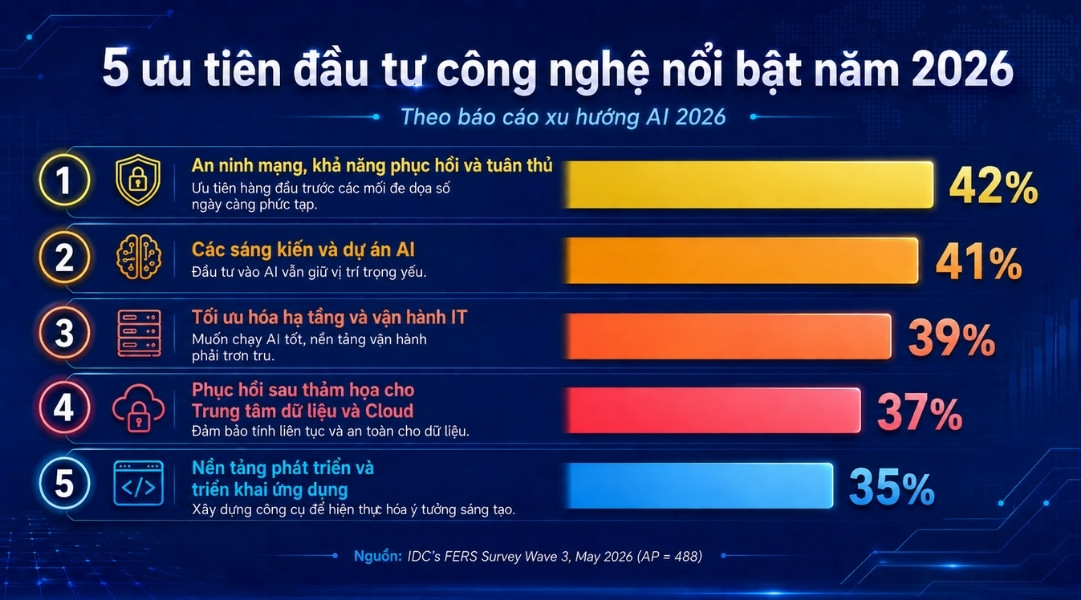
2026年のAI予算戦略
関連記事: WorkGPT ZaloTeamの新機能アップデート – 営業チームの運用時間を90%削減
AIのパラドックス:高い期待と限定的な実世界への影響
非常に高い期待にもかかわらず、実践におけるAI導入は依然として多くの障害に直面しています。AIイニシアチブから測定可能なビジネス成果を達成したと報告する組織はわずか11%です。大多数の企業は、技術的・運営的な課題のサイクルに苦戦しています。
AIのスケーリングを妨げる主要な障壁
AIを成功裏にスケーリングするには、企業は4つの主要な課題を解決する必要があります:
データ準備状況(57%): 低品質なデータ、サイロ化されたデータ、メタデータの欠如、断片化されたデータフローが最大の障壁となっています。
インフラストラクチャ(55%): AI最適化されたハイブリッド/マルチクラウドシステムの不足、および重いワークロード処理時のパフォーマンスボトルネック。
ガバナンスとROI(54%): 常に変化する規制、中央集権的なAI KPIの欠如、コストの透明性の欠如により、価値の証明が困難になっています。
人材と実装(50%): 開発チームのスキルギャップ、パートナーと企業間の認識の不一致、そして実装後の持続可能性の欠如。
技術的負債とワークフロー
2026年AIトレンドレポートによると、現在の多くのモダナイゼーション取り組みは部分的な成功にとどまり、膨大な技術的負債(Tech Debt)を残しています。同時に、組織は新技術の統合やワークフロー全体の再考という必要性に押しつぶされかけています。アジア太平洋地域では、AIおよびデジタルプロジェクトは平均して約9ヶ月の遅延が生じています。
AI駆動型組織へのロードマップ
実験段階を超えて進むためには、企業が5段階の成熟度モデルにおける自社の位置を明確に特定する必要があります:
アドホック段階(2023–2024): AIプロジェクトはまだ断片的で、主に実験的な段階にあります
機会捕捉段階(2025): 企業は具体的な機会の特定を開始していますが、実装はまだ局所的にとどまっています
再現可能段階(2026–2027): AIプロセスが標準化され始め、全社戦略と整合性を保ち始めています
管理段階(2028–2029): AIがガバナンスと密接に連携しながら、オペレーションに深く統合されています
最適化段階(2030年以降): AIが基盤となり、組織全体での包括的な自動化とインテリジェントな運営を可能にしています
アジア太平洋地域では、大多数の企業(58.2%)がまだ機会捕捉段階にあり、最適化レベルに達している企業はわずか0.2%です。これは、企業が人材、技術、ガバナンスに関するボトルネックを解消できれば、莫大な成長ポテンシャルがあることを示しています。
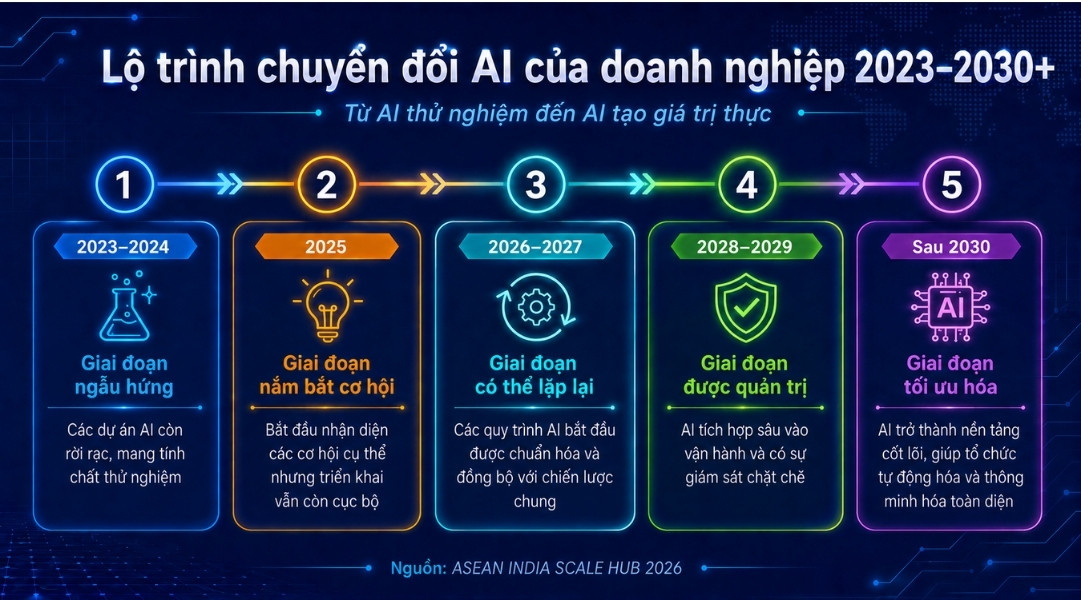
AI駆動型組織へのロードマップ
パートナーエコシステムは新技術に適応するために変化している
AI時代において、企業とテクノロジーパートナーの関係も深い変化を遂げています。価値は従来のサービスから、専門的なAIおよびデータサービスへと再分配されています。
AI予算の増加は、支出が自動的に従来の流通や再販チャネルを通じて流れることを意味しません。調査によると、テクノロジーパートナーの収益の約58%は、自社が所有する製品やサービスから生み出されています。また、将来の成功を決定づける最も評価の高い要因には以下が含まれます:
テクノロジーパートナーのブランド力(54%)
研究開発活動(41%)
マーケティング(39%)
変革能力とAIベースのサービス提供(33%)
これは、テクノロジー企業が単なるソリューションの再販や実装から、自社製品の開発、専門的なAIサービス、そして顧客のビジネス成果に直接結びつくソリューションの提供へと徐々に移行する必要があることを示しています。
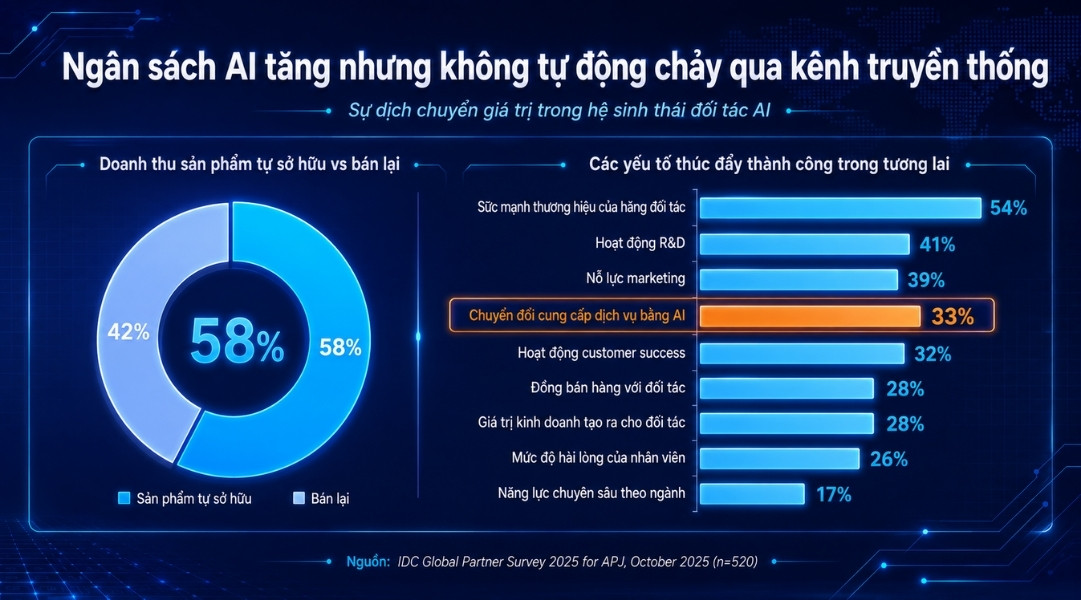
変化するパートナーエコシステム
デジタル経済の未来と主要な実行レバー
私たちは、「AIエージェント」が中心的な役割を果たす新たなハイパーグロースサイクルに入っています。2029年までに、約12億のAIエージェントが活動し、毎日数千億のアクションを実行すると予測されています。
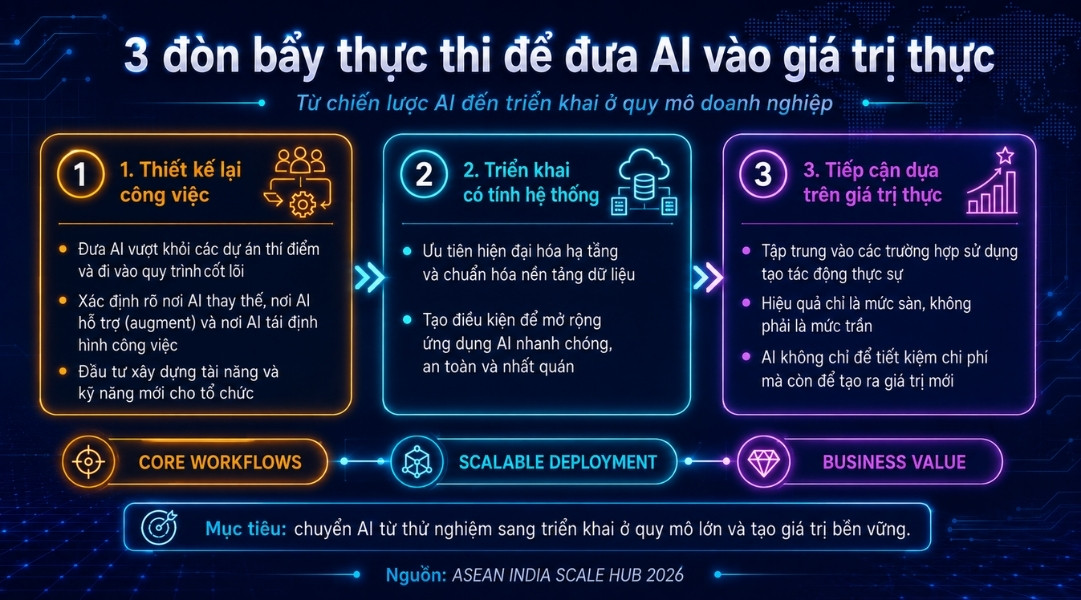
この機会を捉えるためには、企業が3つの主要な実行レバーに注力する必要があります:
業務の再設計: AIはパイロットプロジェクトを超えて、コアプロセスに組み込まれる必要があります。企業は、AIがタスクを代替する場所、AIが人間を補完する場所、そしてAIが業務を完全に再構築する場所を明確に定義する必要があります。同時に、新たな人材とスキルの構築が不可欠です。
体系的な展開: AIアプリケーションを迅速かつ安全にスケーリングできるよう、インフラのモダナイゼーションとデータプラットフォームの標準化を優先する
価値主導のアプローチを採用する:実際のインパクトを生み出すユースケースに焦点を当てましょう。覚えておいてください:「効率化は床であり、天井ではありません。」AIはコスト削減だけでなく、まったく新しい価値の形態を生み出すことでもあります。
AIハイパーグロースサイクルとトークン経済
関連記事: INNOCOMがMicrosoftのパートナーに正式に認定 – ベトナム企業のデジタルソリューション能力を拡大
AI時代は、立ち止まる組織のものではありません。レジリエンスの維持とイノベーションの推進の間の緊張関係は、変革の不可欠な一部です。データ準備、インフラの近代化、そしてワークフローの決断ある再設計に焦点を当てることで、企業は「AIピボット」を乗り越え、将来のデジタル経済におけるリーダーとなることができます。